

Evropa čelí novému energetickému problému, protože trhy se připravují na potenciální tlak na dodávky nafty i zemního plynu před zimní sezónou.
Samantha Dartová, vedoucí globálního výzkumu komodit ve společnosti Goldman Sachs, uvedla v televizi Bloomberg, že globální krize dodávek nafty je »to, co ji nedrží v noci vzhůru«. O několik dní později Dartová v poznámce pro klienty bije na poplach a poznamenává, že zásoby zemního plynu v Evropě zůstávají pod sezónními průměry, a to v kritickém období před začátkem zimní poptávky po vytápění.
Evropské zásoby zemního plynu pod průměrnými benchmarky
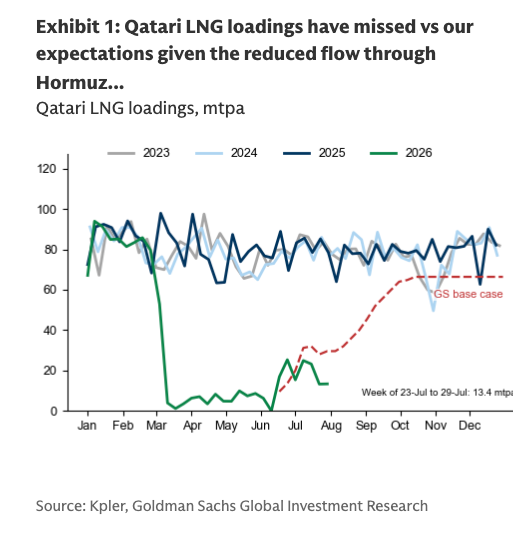
TTF tento týden klesly přibližně o 7 % na 54 EUR za megawatthodinu, ale Samantha Dart si zachovává svou prognózu ceny pro třetí čtvrtletí na úrovni 60 EUR za megawatthodinu a uvedla, že dovoz zkapalněného zemního plynu (LNG) do severozápadní Evropy v červenci byl meziročně o přibližně 2,1 milionu tun nižší, než se očekávalo. V důsledku toho zásoby zakončily měsíc na pouhých 43 % své kapacity, ve srovnání s prognózou 45,5 %.
Nejnovější data agentury Bloomberg ukazují, že zásoby zemního plynu v Evropě dosahují přibližně 57,87 % celkové kapacity, což je asi o 18 procentních bodů méně než průměr za období 2009–2025.
»Evropa musí urychlit dovoz LNG«
»Nižší než očekávaný dovoz LNG do Evropy v červenci a odpovídající zpoždění v plnění zásobníků naznačují, že evropské zásoby plynu stále potřebují výrazně posílit, zatímco dostupnost LNG zůstává nejistá,« uvedla Dartová ve své poznámce.
Analytička Goldman Sachs zdůraznila, že Evropa musí urychlit dovoz plynu, aby do konce října dosáhla svého cíle naplnění zásobníků na 67 %.Podle ní by možný nárůst vývozu z Kataru, nižší poptávka po LNG v Asii a pokles egyptského dovozu mohly uvolnit další náklad pro evropský trh.
Riziko, že TTF vyskočí nad 100 eur
Dartová varovala, že pokud se vývoz energie z Perského zálivu obnoví pouze postupně, ceny plynu v prosinci v rámci TTF by mohly překročit 100 EUR za megawatthodinu, aby se omezila poptávka po LNG v Asii. Uvedla: »Celkově i nadále vidíme rizika růstu naší zimní prognózy cen TTF. Ve scénáři, kdy se vývoz energie z Blízkého východu postupně vrátí do roku 2027, odhadujeme, že prosincová prognóza TTF 2026 by se pravděpodobně musela pohybovat nad 100 EUR/MWh, což je o 110 % více než naše základní prognóza 50 EUR/MWh, aby se výrazně snížila poptávka po LNG v Asii.«
Naopak, jak poznamenala, rychlejší obnovení toků ropy a plynu přes Hormuzský průliv by mohlo vést ceny TTF k 40 EUR/MWh, což je úroveň spojená s prahem přechodu z uhlí na zemní plyn při výrobě energie.
Hrozba nového energetického šoku v Evropě
Kombinace nízkých zásob zemního plynu, možných omezení dovozu LNG a tlaků na trh s naftou vytváří pro Evropu obzvláště náročné energetické prostředí.
Pokud budou turbulence kolem Hormuzského průlivu pokračovat, Evropa by mohla do zimy vstoupit se zásobami zemního plynu a nafty výrazně nižšími, než je obvyklá sezónní úroveň.
Takový scénář by mohl vést k novému nárůstu cen energií, což by zvýšilo tlak na domácnosti, průmysl a evropské ekonomiky, které dosud plně nepřekonaly energetický šok z předchozích let.
Zároveň nejnovější údaje o cenách potravin vyvolávají další obavy na mezinárodních trzích, protože globální cenový index Organizace OSN pro výživu a zemědělství (index cen potravin FAO) se vrátil na vzestupnou trajektorii a v červenci 2026 zaznamenal nejvyšší úroveň za poslední tři a půl roku.
Index FAO se v červenci zvýšil o 0,6 % a dosáhl 131,1 bodu, což je nejvyšší úroveň od ledna 2023, což představuje první měsíční nárůst po třech po sobě jdoucích měsících poklesu.
Nový nárůst posiluje obavy, že globální ekonomika může čelit novému kolu tlaků na ceny komodit, protože trhy s obavami sledují dopady klimatické nestability, geopolitického napětí a problémů v dodavatelských řetězcích.
Obiloviny v centru pozornosti – nové hrozby z oblasti Černého moře
Obiloviny byly v červenci nejvíce zatíženy, index vzrostl o 3,4 %. Ceny pšenice prudce vzrostly o 5,8 %, protože se zvýšily obavy z nových narušení vývozu z oblasti Černého moře a poškození dopravní infrastruktury v důsledku probíhajícího geopolitického napětí. Zároveň nedávné vlny veder v hlavních produkčních regionech po celém světě vyvolávají obavy ze snížení výnosů plodin a zvyšují tlak na mezinárodní trhy. Návrat nejistoty u obilovin připomíná energetickou a potravinovou krizi z roku 2022, kdy narušení vývozu z Ruska a Ukrajiny způsobilo explozivní nárůst cen komodit.
Cukr a rostlinné oleje »hoří«
Největší měsíční nárůst byl zaznamenán u cukru, kde ceny vzrostly o 5,6 %. Trhy se obávají dopadů dlouhodobých veder a sucha v Evropské unii, zatímco povětrnostní podmínky spojené s jevem El Niño vytvářejí nejistotu pro produkci ve významných asijských zemích. Zároveň ceny rostlinných olejů vzrostly o 2 % a dosáhly nejvyšší úrovně od června 2022. Nárůst je způsoben především nárůstem cen palmového a sójového oleje. Tento vývoj vytváří nový tlak na potravinářský průmysl a zvyšuje riziko přenosu nákladů na spotřebitele.
Pokles cen masa a mléčných výrobků je protiváhou
Ne všechny kategorie potravin se posunuly nahoru. Ceny masa klesly o 2,8 %, což představuje první měsíční pokles v roce 2026, a to v důsledku nižších cen téměř ve všech kategoriích masa, s výjimkou skopového masa. Zároveň ceny mléčných výrobků klesly o 0,7 % na nejnižší úroveň od října 2023, a to zejména v důsledku poklesu cen másla a sušeného mléka.
Zmírnění cen v těchto kategoriích však nestačí k odstranění obav, protože hlavní produkty, které přímo ovlivňují cenu potravin – jako jsou obiloviny, cukr a oleje – se opět vydaly na vzestupnou trajektorii. Nová hrozba pro inflaci. Návrat tlaků na růst cen na světových trzích s potravinami zvyšuje riziko nového růstu cen v celém výrobním řetězci, od surovin až po konečný produkt v regálech.
Kombinace extrémních povětrnostních jevů, geopolitického napětí a křehkých obchodních tras vytváří novou »explozivní směs« pro ceny potravin v mezinárodním měřítku.
(is)
ILUSTRAČNÍ FOTO – AI
Konečně by se ta Evropa mohla rozložit definitivně!